Domain hochwasserinformationen.de kaufen?
Wir ziehen mit dem Projekt
hochwasserinformationen.de um.
Sind Sie am Kauf der Domain
hochwasserinformationen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hochwasserinformationen.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
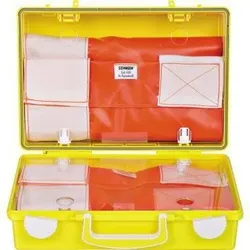
Söhngen Erste Hilfe Koffer Evakuierung SN-CD 0601108Zentrale · leicht zugängliche Aufbewahrung · ermöglicht bei Notfallsituationen in beengten Raumverhältnissen oder brennenden Gebäuden eine schnelle Evakuierung gefährdeter Personen. Wandhalterung mit 90° Stopp-Arretierung. Transparente Abdeckplatten · Gummidichtung · Inneneinteilung verstellbar · Drehverschlüsse · Plombiervorrichtung und Sicherheitsplombe.302,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **

Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Pyronix Hikvision Wl-We Erkennt Überschwemmungen Oder Wasserlecks 868mhz WeißSchutz vor Wasserschden Lassen Sie sich frhzeitig vor Wasserlecks warnen und minimieren Sie Schden, die durch Rohrbruch, Leckagen oder andere Arten von berschwemmungen verursacht werden knnen. Als Teil der Enforcer-Produktpalette verfgt der WL-WE-Wasserlecksensor ber die gleichen Installationsmerkmale und das Funkprotokoll wie der Rest der Produktreihe. Dies macht ihn zur idealen Wahl fr die Nachrstung einer Immobilie, da keine Verkabelung erforderlich ist. Die Wireless-Technologie des mehrfach ausgezeichneten Enforcer-Systems bietet einen erheblichen Vorteil gegenber One-Way- und einigen auf dem Markt erhltlichen Two-Way-Wireless-Produkten. One-Push-To-Learn-Taste Das Enforcer Two-Way Wireless-Protokoll ermglicht das einfache Lernen aller Peripheriegerte. Mit nur einem Tastendruck knnen Sie beliebige Detektoren oder Sensoren zum Enforcer 32-WE- oder Enforcer HomeControl + -Bedienfeld hinzufgen. Pyronix Hochsicherheits-Funkprotokollverschlsselung Das Two-Way Wireless-Protokoll wurde von Pyronix entwickelt, um sicherzustellen, dass die Kommunikation zwischen allen Wireless-Systemkomponenten mit einer der hchsten Sicherheitsstufen, der 128-Bit-Pyronix-Advanced-Verschlsselung, geschtzt wird. Signalstrkeanzeige (SSI) am Gert Einer der wichtigsten Vorteile der SSI-Technologie besteht darin, dass der Installateur die Signalstrke der drahtlosen bertragung sowohl auf dem Bedienfeld als auch auf drahtlosen Gerten in Echtzeit anzeigen kann, was zu einer schnellen und effizienten Installation fhrt. Manipulationsschutz: Vorne und Hinten LED-Sensortest: Signal, Alarm, Signalstärkeanzeigen (SSI): Ja Sofortige Zweiwege-Gerätesteuerung (ITDC): Ja Hochauflösendes Zweiweg-Datenverschlüsselungsprotokoll (TDE) von Pyronix: Ja Pyronix Intelligente Störungserkennung: Ja Programmierbare drahtlose Überwachungszeit: Ja 868MHz Transceiver FM-Technologie: Ja Ein Push zum Lernen: Ja Übertragungsmethode: Vollständig verschlüsselter Rollcode Übertragungsreichweite: 1,6 km im Freien Batterietyp: 1 x CR2 Akkulaufzeit: bis zu 2 Jahre Sicherheitsstufe: Note 2 Umweltklasse: II Zertifizierungsart: Selbstzertifiziert Abmessungen (H x B x T): 30 x 115 x 35 mm68,28 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **
-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Söhngen Erste Hilfe Koffer Evakuierung SN-CD 0601108Zentrale · leicht zugängliche Aufbewahrung · ermöglicht bei Notfallsituationen in beengten Raumverhältnissen oder brennenden Gebäuden eine schnelle Evakuierung gefährdeter Personen. Wandhalterung mit 90° Stopp-Arretierung. Transparente Abdeckplatten · Gummidichtung · Inneneinteilung verstellbar · Drehverschlüsse · Plombiervorrichtung und Sicherheitsplombe.302,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
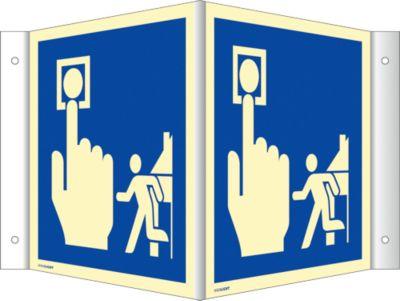
moedel Winkelschild „Hausalarm Evakuierung“, Aluminium, 148 × 148 mm, langnachleuchtendDas Winkelschild Hausalarm (Brandmelder-Evakuierung) von Moedel sorgt für eine klare Kennzeichnung von Hausalarmanlagen (HAA) in Gebäuden. Es dient der schnellen Alarmierung und Evakuierung bei Bränden, Überfällen oder anderen Notfällen. Die Symbolik basiert auf der DIN EN ISO 7010 F005 für Brandmelder, ist jedoch in Blau gehalten und mit dem Erkennungsmerkmal „Evakuierung“ versehen. Die langnachleuchtende Oberfläche garantiert eine hohe Sichtbarkeit, selbst bei schlechten Lichtverhältnissen. Gefertigt aus robustem Aluminium mit vier Bohrungen für eine sichere Montage, ist das Schild praxisbewährt und entspricht den aktuellen Vorschriften für Brandschutzkennzeichnungen. Die hohe Leuchtdichte von 160 mcd/m² erfüllt die Leuchtklasse C nach DIN 67510 / ISO 17398. Ideal für öffentliche Gebäude, Industrieanlagen und gewerbliche Betriebe. Wichtige Details: * Material: Aluminium, langnachleuchtend * Format: 148 × 148 mm * Leuchtdichte: 160 mcd/m² (Leuchtklasse C nach DIN 67510 / ISO 17398) * Normen: DIN EN ISO 7010, F005 * Montage: 4 Bohrungen à 3 mm Ø * Einsatzbereich: Gebäude mit Hausalarm- und Evakuierungssystemen23,79 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.